Page 72 - RSE_Efficienza_edifici
P. 72
I potenziali risparmi energetici cost-effective
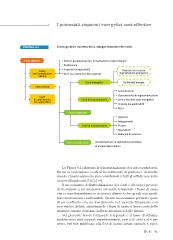
FIGURA 4.2 Costo globale: schema della categorizzazione dei costi.
Costo globale Onorari professionali (es. progettazione, project design)
Costruzione
Imposte (se applicabili)
Costo Risultato del calcolo
dell’investimento Altro (es. imprevisti del progetto) di prestazione energetica
iniziale
Costi energetici Tariffe dell’energia
Costo annuo
Assicurazione
Costi periodici di regolamentazione
Costi
di smaltimento Costi di funzionamento Servizi (eccetto costi energetici)
(se applicabili)
Imposte (se applicabili)
Altro
Costi di gestione
Ispezioni
Adeguamenti
Costi di manutenzione Pulizie
Riparazioni
Materiali di consumo
Costi di sostituzione Investimenti per la sostituzione periodica
di un elemento edilizio
La Figura 4.2 riassume la schematizzazione dei costi considerati,
tra cui si evidenziano i costi di investimento, di gestione e di smalti-
mento. Questo approccio può considerarsi a tutti gli effetti una valu-
tazione lifecycle cost (LCC) [14].
Il meccanismo dell’attualizzazione dei costi e dei ricavi prevede
di ricondurre a un medesimo orizzonte temporale i flussi di cassa
che si manifesterebbero in momenti diversi e che quindi non sareb-
bero direttamente confrontabili. Questo meccanismo permette quin -
di un confronto con un investimento nel mercato finanziario con
pari rischio: difatti, attualizzando i flussi di cassa si tiene conto delle
mancate entrate derivanti dall’uso alternativo delle risorse.
-
Nel presente lavoro l’orizzonte temporale e il tasso di attualiz
zazione sono stati assunti, rispettivamente, pari a 30 anni e al 4 per
cento. Nel box pubblicato alla fine di questo stesso capitolo è ripor -
3
E =€ 71