Page 83 - RSE_Efficienza_edifici
P. 83
4
nando detrazioni fiscali al 65 per cento, al 50 per cento e al 35 per
cento. Da queste analisi si deduce che l’effetto degli incentivi è in
parte quello di spostare la convenienza da interventi leggeri (rinno -
vamento dell’impianto termico) a interventi profondi (coibentazione
dell’involucro opaco) e in parte di aumentare il numero di edifici
coinvolti. Conseguenza di ciò è anche l’aumento che in media su
-
bisce il rapporto tra costo di investimento e risparmio energetico
conseguito, che passa da 9.000 euro/tep a 17.000 euro/tep.
Infine, per comprendere la portata di questi potenziali, è utile un
confronto con il Piano d’azione per l’efficienza energetica del 2014
che, coerentemente con la SEN (Strategia Energetica Nazionale), va-
luta in 3,6 Mtep i risparmi attesi al 2020 nel settore residenziale nel
suo insieme (includendo anche gli edifici di nuova costruzione e i
risparmi nelle apparecchiature elettriche e illuminazione). Emerge
quindi che è possibile più che raddoppiare questi obiettivi agendo
solo sulle riqualificazioni energetiche.
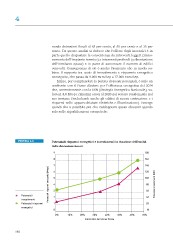
FIGURA 4.6 Potenziali risparmi energetici e investimenti in funzione dell’entità
delle detrazioni fiscali.
9 180
8 160
7 140
6 120
5 100
Potenziali risparmi energetici [Mtep] 4 80 Potenziali investimenti [G € ]
3 60
Potenziali 2 40
investimenti
Potenziali risparmi 1 20
energetici
0 0
0% 10% 20% 30% 40% 50% 60% 70%
Entità della detrazione fiscale
82